

News
2026/11/06Column
【コラム】シンガポールにおける法人税スケジュール2026
こんにちは!
シンガポールCBDにおける日系シェアオフィスのパイオニア、
Zero-Ten Park(旧 The Company・クロスコープ (Crosscoop))です。
シンガポールで会社を運営する際には、決算後の監査に加え、法人税やGSTなど、それぞれ異なる期限に合わせて手続きを進める必要があります。決算が終わってから慌てることのないよう、年間のスケジュールを把握し、会計事務所や日本本社と早めに準備を進めることが大切です。本コラムでは、混乱しがちなぞれぞれの年間スケジュールおよび、導入が開始されたInvoiceNowについて解説いたします。
監査や税務に関する期限の多くは、会社設立時に決定する「各企業年度終了 Financial Year End (FYE)」を基準として定められています。各企業年度終了が分かれば、年間を通じた重要なスケジュールをすべて把握することができます。本ガイドでは、例として「2026年12月31日」を会計年度末に設定して解説を進めます。
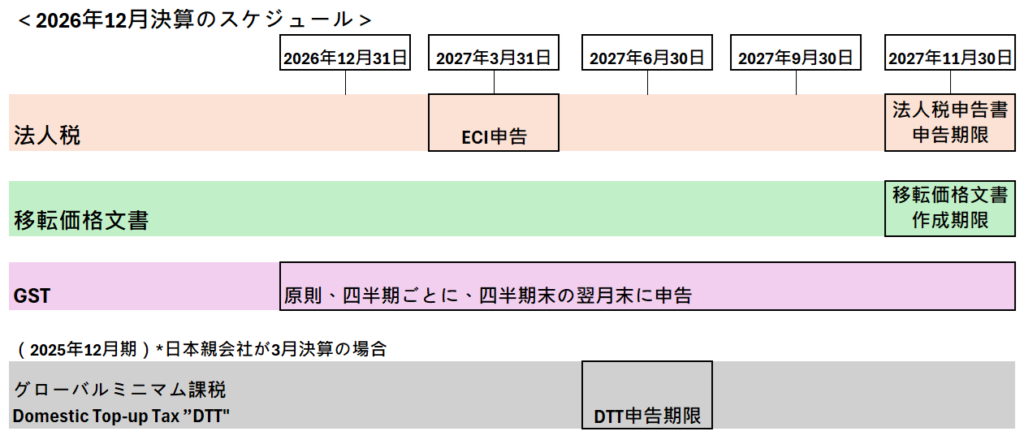
シンガポールにおける監査・法人税・移転価格文書・GST申告・グローバルミニマム課税のスケジュールは以下のようになっています。
申告 | 期限 | 義務者 |
前四半期の物品・サービス税 (GST: Goods & Services Tax) の申告 | 各四半期の計算期間終了日から 1 カ月以内 (例: 1月31日、4月30日、7月31日、10月31日) | GST登録義務者 (暦年 (1月~12月)の課税売上高 > $1,000,000シンガポールドル (日本円で約1.2億円)) |
従業員の給与所得の申告 (Form IR8A) | 暦年の翌年3月1日までに | シンガポールの雇用者 |
Form C-S / Form C-S Lite / Form C (法人税申告書) | 各事業年度終了の日の属する年の翌年 11 月30日 決定通知(NOA: Notice of Assessment) を受領・賦課決定通(NOA)の発行日から1ヶ月以内に見積税額を納付 | 年間売上高 ≤ $500万シンガポールドル: Form C-S 年間売上高 ≤ S$20万シンガポールドル Form C-S Lite その他: Form C |
見込所得 (ECI: Estimated Chargeable Income)の申告 | 各企業年度終了から3ヶ月以内 | シンガポール現地法人および支店 以下のいずれかを満たす場合は申告免除となります: 1. 年間売上高 ≤ $500万シンガポールドル; かつ 見積の課税所得がゼロ (両方の要件を満たす必要があります。) 2. 現地の海運代理店が「海運報告書(Shipping Return)」を提出済み、または提出予定である外国の船主または用船者 3. 外国の大学 4. 指定ユニット・トラストおよび承認済みCPFユニット・トラスト 5. その他 (詳しくは「IRAS: Estimated Chargeable Income (ECI) Filing」までご覧ください。) |
法定監査 | 年次株主総会 (AGM) で財務諸表の承認: 各企業年度終了から6ヶ月以内 年次報告書 (Annual Return) と併せた提出: 各企業年度終了から7ヶ月以内 | 1. 公開会社 2. ライセンス保持者 (シンガポール金融管理官 (MAS: Monetary Authority Singapore) のライセンスなど) 3. 金融機関 4. ファンド運用会社 5. 保険仲介業者 6. プライベート・カンパニー 以下のいずれかを満たす場合は監査免除となります: a. 小規模企業: - 過去2会計年度連続で、以下の2つか3つを満たす: ・年間売上高 ≤ $1000万シンガポールドル ・総資産 ≤ $1000万シンガポールドル ・従業員数 ≤ 50人 b. 新たに設立された会社 (設立から2年未満) c. 当該企業はグループの一部であり、親会社は(a.に定義される)小規模企業の要件を満たす |
Multinational Enterprise Top-up Tax (MTT)/Domestic Top-Up Tax (DTT)の登録 | MMT法 (2025年1月1日以降) が適用される最初の事業年度終了日から6か月以内 | 以下の両方の条件を満たす多国籍企業 (MNE: Multinational Enterprise) グループ: - 最終親会社(日系企業の場合は通常、日本の親会社)の連結財務諸表において、直前の4会計年度のうち2以上の会計年度で連結売上高 ≥ €7億5000万ユーロ - 多国籍企業グループは、シンガポールに所在する少なくとも1つの構成事業体(CE)もしくは合弁事業体を有しているか、あるいはシンガポールで設立または登録された少なくとも1つのリバース・ハイブリッド事業体を有しています |
移転価格文書作成 | IRASよりの依頼から30日以内 | 以下のいずれかの条件を満たす納税者: - 年間売上高 > $1000万シンガポールドル or - 移転価格文書が、当該基準期間の直前の基準期間について作成する必要があった場合 |
法人税は「見積申告」と「確定申告」の2段階
まず押さえておきたいのが、法人税の申告は原則として2段階あるという点です。最初に行うのは、課税所得の見積額を申告する「ECI(Estimated Chargeable Income)」です。原則として決算日から3か月以内に申告するため、2026年12月31日決算の場合、期限は2027年3月31日となります。一定の条件を満たす企業には申告免除がありますが、監査の完了前でも期限が到来するため、決算数値の集計を早めに進めておく必要があります。その後、確定した決算数値と税務上の調整を反映し、法人税申告書を提出します。2026年12月決算に対応する賦課年度はYA 2027となり、通常の申告期限は2027年11月30日です。企業の条件に応じて、Form C-S、Form C-S(Lite)、Form Cなどを使用します。ECIを提出しても、この申告が完了したことにはなりません。
監査は、決算後の会社法上の手続きから逆算して準備
表では、2027年6月30日が法定監査の期限として示されています。ただし、正確には、一般的な非上場会社のAGM(年次株主総会)の開催期限である「決算日から6か月以内」を踏まえたスケジュールとして捉えることが大切です。監査が必要な企業は、財務諸表の送付やAGMに間に合うよう、監査を完了させる必要があります。AGMの開催免除などにより、必要な手続きは異なります。実務では、決算前から監査担当者と日程を調整し、必要資料や日本本社への確認事項を整理しておくと、その後の作業を進めやすくなります。
関連会社との取引がある場合は、移転価格文書も確認
本本社や海外のグループ会社との間で、商品売買、業務委託、融資などの取引がある企業は、移転価格への対応も確認しておきましょう。移転価格文書は、関連会社との取引価格が、独立した第三者間の取引と同様の考え方で設定されていることを説明する資料です。作成義務がある場合、原則として対象年度の法人税申告期限までに準備する必要があり、今回の例では2027年11月30日となります。通常は申告書に添付しませんが、IRASから求められた場合は提出が必要です。作成義務や免除の適用は、売上高や取引の内容・金額などによって異なります。
GSTは年間決算とは別に、定期的な申告管理を
GST登録企業は、法人税とは別にGSTの申告も管理する必要があります。一般的には四半期ごとに申告し、申告・納付期限は対象期間終了後の翌月末です。例えば、7月から9月までを対象とする申告は、10月31日が期限となります。自社に指定されている申告期間を確認し、定期的に処理する体制を整えておきましょう。
大規模な企業グループは、グローバルミニマム課税にも注意
表の最下段にあるDTT(Domestic Top-up Tax/国内トップアップ税)は、一定の大規模な多国籍企業グループを対象とする制度です。シンガポールでは、2025年1月1日以降に開始する会計年度から適用されています。この段のスケジュールは、上段の「2026年12月決算」とは前提が異なります。日本親会社の決算期が3月で、対象年度が2025年4月1日から2026年3月31日までの場合、初回登録期限は2026年9月30日、初回のDTT申告期限は2027年6月30日となります。対象となるグループでは、日本本社とシンガポール側で情報収集や申告の担当範囲を早めに確認しておくことが大切です。
監査・税務の対応を円滑に進めるには、各期限をカレンダーに登録するだけでなく、資料の準備、社内確認、専門家による確認に必要な時間も見込んでおく必要があります。自社に適用される手続きを確認し、担当者と準備開始時期を決めておきましょう。
InvoiceNowについて
InvoiceNowとは、2019年よりシンガポール政府(Infocomm Media Development Authority “IMDA”)により導入された電子請求書ネットワークであり、電子請求書の標準仕様を定めた国際規格「Peppol(ペポル)」に準拠しています。InvoiceNowを導入している企業同士では、自社のシステムから相手企業のシステムへ、電子的に直接請求書を授受することが可能であり、授受にあたって基本的に人手が介在されることはありません。当該InvoiceNowによって請求書データをIRASへ電子的に提供することが将来的に義務付けられることになります。
InvoiceNow導入時期
法定GST登録義務者 Mandatory GST-registrants | InvoiceNow強制適用時期 Mandatory Adoption of InvoiceNow |
年間基準額がS$200,000以下(約24百万円)の会社 Total annual supplies≦S$200,000 | 2028年4月1日より From 1 April 2028 |
年間基準額がS$1,000,000以下(約120百万円)の会社 Total annual suppies≦S$1,000,000 | 2029年4月1日より From 1 April 2029 |
年間基準額がS$4,000,000以下(約480百万円)の会社 Total annual supplies≦S$4,000,000 | 2030年4月1日より From 1 April 2030 |
年間基準額がS$4,000,000超(約480百万円)の会社 Total annual supplies>S$4,000,000 | 2031年4月1日より From 1 April 2031 |
年間基準額の計算方法
年間基準額 (2025年に終了するGSTの会計期間※) = 9%課税取引額 (Standard-rated supply) + 0%課税取引額 (zero-rated supply) + 課税免除取引額 (exempt supply)
※決算期が3,6,9,12月の場合は、2025年1月~12月の期間。決算期が1,4,7,10月の場合は、2024年11月~2025年10月の期間。2,5,8,11月の場合は、2024年12月~2025年11月の期間となります。
InvoiceNow導入に向けた準備
対応システム例
・Xero
・SAP Business One
・SAPの大企業向けERP
・Microsoft Dynamics 365 Business Central
・Sage 300
非対応(追加対応が必要)なシステム例
・Oracle NetSuite
・QuickBooks Online
・日系の会計システム
提携企業のご紹介
BDOシンガポールドルジャパンデスク
BDOシンガポールでは、日系企業へのサービスを専門としたジャパンデスクを設置し、日本人が常駐しています。ジャパンデスクにより、日系企業の皆様のニーズを共通言語で理解するとともに、現地の規制や文化的なニュアンスを把握したうえで、迅速にお客様の成長をサポートいたします。
既にシンガポールでビジネスを展開している企業、今後シンガポールへの進出を検討している企業、いずれの皆様もシンガポールにおける会計・税務に関わる課題やご要望がありましたら、お気軽にご連絡下さい。
Zero-Ten Park Singaporeが進出段階に合わせてサポートします
Zero-Ten Park Singaporeでは、これからシンガポール進出を検討する企業から、設立直後、事業拡大期の企業まで、それぞれの段階に合わせたワークスペースをご用意しています。
・法人登記住所として利用できるバーチャルオフィス
・出張時や市場調査時に利用できるコワーキングスペース
・24時間利用可能なコワーキングデスク
・荷物やモニターを置ける専用デスク
・集中して仕事ができるセミプライベートオフィス(半個室)
・1名から10名程度まで対応可能なプライベートオフィス(個室オフィス)
・商談やオンライン会議に利用できる会議室・防音ブース
単にオフィスを提供するだけでなく、シンガポールでの事業運営に必要な情報や、専門家・ビジネスパートナーとのつながりづくりもサポートしています。
「まだ法人設立前だが、何から始めればよいか知りたい」「設立したものの、オフィスや運営体制が決まっていない」といった段階でも、お気軽にご相談ください。
シンガポール進出の最初の一歩から、その先のASEAN展開まで、皆さまの事業に合った進め方を一緒に考えます。
※本記事は一般的な情報提供を目的としており、法務、税務、会計、就労ビザその他の専門的な助言を提供するものではありません。制度や要件は変更される場合があります。具体的な判断については、各分野の専門家または関係当局へご確認ください。


The information provided on this column is for general informational purposes only. The opinions expressed in this column are those of the authors and individual experiences shared to the authors, and do not constitute professional advice and may not reflect the industry as a whole. Users are responsible for how they choose to use the information provided.
The authors and organisation assume no responsibility or liability for any errors or omissions in the content of this site. The information contained in this site is provided on an “as is” basis with no guarantees of completeness, accuracy, usefulness or timeliness. Any content provided by our contributors or guest authors is their own and does not represent the views of our organisation.
We are not responsible for any losses, damages, or liabilities that may result from the use of this column or reliance on its content.
We reserve the right to prohibit access, use, conduct, communications, or content that we, in our sole discretion, deem to be harmful to the site, users, us, our brand, our business partners and licensors, or any other person or entity, or that violates these Terms of Use and/or applicable law.
内覧・お問い合わせ受付中!
Zero-Ten Park Singaporeでは、随時内覧・お問い合わせを受け付けております!
お電話または下記お問い合わせフォームよりお気軽にご連絡ください。
TEL :+65-6420-6370
Whatsapp:+65-9852-4360
※スタッフ対応時間は平日9:00〜18:00となります。
住所・アクセス
Zero-Ten Park Singaporeは、シンガポールのビジネス街、セントラル・ビジネス・ディストリクト(Central Business District 通称:CBDエリア)中心部のロビンソンロード(Robinson Road)に位置しています。
主要駅からのアクセスも、もちろん徒歩圏内。
ビルの目の前にはバス停もあるので、雨の日でも濡れずに通勤することができますよ。
住所
80 Robinson Road #10-01A Singapore 068898 10F
Google Mapで開く
アクセス – MRT(地下鉄)
Telok Ayer駅徒歩3分 最寄駅
Raffles Place駅徒歩4分
Tanjong Pagar駅徒歩7分
Shenton Way駅徒歩5分
アクセス – Bus(バス)
80 Robinson Rd (B03071) ビル目の前
SNS
シンガポールでのオフィス開設なら、
Zero-Ten Park Singapore(ゼロ・テン・パーク シンガポール)
シンガポール初の日系レンタルオフィス・コワーキングスペース
日系企業600社以上の利用実績
シンガポール最大級のビジネスコミュニティ
Zero-Ten Park Singapore: Connect, Create, Thrive
